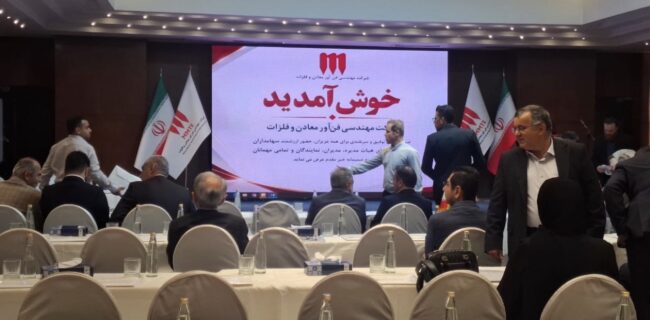
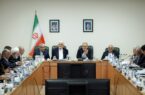
مجمع عمومی شرکت مهندسی فن آور معادن و فلزات (MMTE) که مقرر بود زمینه ای برای بررسی و تصویب صورتهای مالی شرکت باشد؛ اما آنچه در جلسه رخ داد، این رویداد را به یکی از پرچالشترین جلسات مجمع در زیر گروه های شرکت های وابسته به ایمیدرو تبدیل کرد.
پایگاه خبری وقایعنیوز: مجمع عمومی شرکت مهندسی فن آور معادن و فلزات (MMTE) که مقرر بود زمینه ای برای بررسی و تصویب صورتهای مالی شرکت باشد؛ اما آنچه در جلسه رخ داد، این رویداد را به یکی از پرچالشترین جلسات مجمع در زیر گروه های شرکت های وابسته به ایمیدرو تبدیل کرد.
بنابر گزارش های مستند دریافتی، در حالی که مدیرعامل شرکت MMTEبر تصویب صورتهای مالی اصرار داشت، مجموعهای از ابهامات درباره حسابهای چندینهمتی، درج درآمد حدود ۲ هزار میلیارد تومانی برای شرکت آریا حدید به عنوان یکی از شرکت های تابعه این گروه و وضعیت خاص شرکت آلمانی وابسته به این مجموعه مطرح شد؛ ابهاماتی که از نگاه رئیس مجمع و نماینده دولت، بدون ارائه اسناد و توضیحات کافی قابل عبور نبود.
دکتر روزبهانی، رئیس مجمع در موضعی روشن تأکید کرد که سهامداران حق دارند پیش از تصویب صورتهای مالی بدانند ارقام بزرگ ثبتشده در حسابهای شرکت دقیقاً از کجا آمده، متعلق به چه اشخاص و شرکتهایی است و چه مستنداتی پشت آنها قرار دارد.بنابر گزارش حسابرس رسمی این شرکت، موضع گیری های مستند سهامداران و رئیس مجمع موجب شد تا صورتهای مالی در شرایط موجود تصویب نشود و جلسه برای بررسی و رفع ابهامات وارد تنفس شد.
شرکت آلمانی، همچنان ناپدید از تیررس حسابرسی
یکی از نخستین محورهای جدی جلسه، شرکت وابسته به این گروه در آلمان بود؛ شرکتی که وضعیت آن پیش از این نیز در مجمع سال گذشته مطرح و بر شفافسازی درباره آن تأکید شده بود.
با این حال، با گذشت یک سال دیگر، همچنان پرسشهایی درباره وضعیت سهام، نحوه انتقال غیرقانونی و ثبت مالکیت این شرکت به یک شخص حقیقی (حسن. ش) و همچنین حسابهای شرکت باقی مانده است.
بنا به گزارش سهامداران، سؤال اساسی اما اینجاست، چرا موضوعی که سال گذشته در حضور مدیرعامل کنونی آن مستلزم شفافسازی تشخیص داده شده بود، امسال نیز با همان مدیرعامل (ح.ش) بدون ارائه تصویر کامل و مستند از وضعیت شرکت، دوباره به مجمع آمده است؟با توجه به مسائل مطرح شده در این جلسه، ماجرای شرکت آلمانی فقط به مجمع MMTE محدود نمانده است؛ بنا بر اطلاعات مطرحشده، سازمان بازرسی کل کشور نیز اخیراً درخصوص نحوه انتقال سهام این شرکت به شخص حقیقی که مدیرعاملی آن را از دو سال گذشته تاکنون در دست دارد و برخی مسائل مالی آن، از رئیس ایمیدرو توضیح و مستندات درخواست کرده است؛ از جمله موضوعات مورد سؤال، حسب اطلاعات مطرحشده، نحوه انتقال سهام برخلاف مصوبه هیأتمدیره شرکت و ثبت آن به نام رئیس پیشین هیأتمدیره گروه MMTE، منبع مجوز دریافت حقوق چند هزار یورویی از این شرکت و همچنین ارائه قراردادها و اسناد پنج سال گذشته شرکت بوده است.بنابر گفته سهامداران حقیقی و حقوقی، درخواست اسناد پنجساله زمانی اهمیت بیشتری پیدا میکند که بنا بر همین پیگیریها، بررسی گردش مالی شرکت و روشن شدن وضعیت مبالغ چند میلیون یورویی مورد ابهام در حسابهای شرکت آلمانی نیز مورد توجه قرار گرفته است.
این موارد بهمعنای اثبات تخلف یا مفقودی وجه نیست؛ اما بدون تردید پرسشهایی جدی ایجاد میکند که پاسخ آنها جز با ارائه اسناد، قراردادها و مدارک مالی قابل دستیابی نیست.
اگر انتقال سهام، پرداختهای یورویی به مدیرعامل آن و گردش مالی شرکت کاملاً روشن و مستند است، چرا این اسناد همچنان باید مطالبه و بررسی شود و اجازه حسابرسی نه از آلمان و نه در ایران داده نمی شود؟
نمایش ۲ همت درآمد زایی آریا حدید؛ مبنای ثبت این رقم چیست ؟دومین محور مهم این جلسه پرچالش، موضوع «شرکت آریا حدید» به عنوان یکی از شرکت های تابعه MMTE بود.در گزارش اعلامی حسابرس به نقل از گروه MMTE، رقمی در حدود ۲ هزار میلیارد تومان بهعنوان درآمد در این شرکت که مواجه با کمترین میزان پروژه های اجرایی است شناسایی شده است؛ اما درباره مبنای شناسایی این رقم و اسناد پشتیبان آن، پرسشهای جدی مطرح شد.
به گفته سهامداران ، اگر ۲ هزار میلیارد تومان درآمد شناسایی شده، باید مشخص باشد این درآمد دقیقاً ناشی از چه معامله یا قراردادی است.قرارداد، صورتوضعیت ها و اسناد انجام تعهد مربوط به آن کجاست که به رویت اعضای مجمع نمی رسد. و مبنای حسابداری شناسایی این درآمد چیست؟بنابر مواضع این گروه، این موضوع از آنجا موضوع اهمیت بیشتری پیدا میکند که تعیین تکلیف حسابهای آریا حدید و نحوه انعکاس آثار آن در صورتهای مالی تلفیقی نیز مورد بحث قرار گرفته باشد.اساسا برای سهامداران، درج رقم ۲ هزار میلیارد تومان صرفاً یک عدد در صورتهای مالی یا پذیرش یک دستاورد نامشخص نیست؛ پشت این عدد باید یک معامله واقعی، یک تعهد مشخص و مستندات قابل رسیدگی وجود داشته باشد.
نمایش چندین همت دریافتنی و پرداختنی با تأییدیههای نامعلوم
بنابر این گزارش، حساسترین بخش این جلسه اما به حسابهای دریافتنی و پرداختنی چندین همتی مربوط میشد.
در جلسه مطرح شد که برای هیچکدام از این ارقام، تأییدیه و مستندات لازم ارائه نشده است.زمانی که چندین همت در حسابهای دریافتنی و پرداختنی ثبت شده، سهامدار حق دارد بداند، این مبالغ از کجا ایجاد شدهاند؟ طرف حساب چه کسی است؟ مبنای ایجاد بدهی یا طلب چه بوده است و چه زمانی این ارقام ایجاد شدهاند؟چرا تأییدیه ندارند؟چه میزان از آنها قابل وصول یا پرداخت است؟ و وضعیت فعلی آنها دقیقاً چیست؟
دکتر روزبهانی، رئیس مجمع نیز بر همین اساس خواستار ارائه جزئیات و مستندات شد.
اما پاسخ شاه نظری، مدیر عامل شرکت MMTE این بود که جزئیات در حال حاضر آماده نیست و باید بعداً تهیه شود.همین پاسخ، نقطه اصلی اختلاف در جلسه شد.
رئیس مجمع در برابر خواسته مدیرعامل کوتاه نیامد
شاه نظری، مدیرعامل MMTE اصرار داشت صورتهای مالی تصویب شود و بنا بر روایت مطرحشده از جلسه، با خواهش و اصرار فراوان تلاش کرد این موضوع را به سرانجام برساند؛ حتی در جریان این اصرار، بنا بر روایت جلسه، با اشاره به تبعات این تصمیم برای خود اعلام کرد:«آبروی من در خطر قرار می گیرد»اما رئیس مجمع مسیر دیگری را انتخاب کرد.از نگاه او، موضوع اصلی نه موقعیت شخصی مدیرعامل، بلکه حقوق دولت و سهامداران بود.
موضع رئیس مجمع این بود که سهامدار نمیتواند ابتدا صورتهای مالی را تصویب کند و بعد منتظر بماند تا مشخص شود چندین همت حساب دریافتنی و پرداختنی دقیقاً چه ماهیتی داشته، ۲ همت درآمد آریا حدید بر چه مبنایی ثبت شده و وضعیت شرکت آلمانی وابسته به این گروه منسوب به ایمیدرو چگونه است.به عبارتی دیگر و مطابق عرف هر نشست مجمع استاندارد، قبل از تصویب هر موضوعی، باید پاسخی وجود داشته باشد؛ نه وعده پاسخ در آینده.
رئیس مجمع: سهامدار حق دارد بداند
رئیس مجمع در جریان جلسه تأکید کرد با توجه به اینکه گزارش حسابرس در اختیار مجمع قرار گرفته بود، نسبت به وجود ابهامات اساسی در صورتهای مالی اعتراض داشت و اعلام کرد تا زمانی که این موارد روشن نشود، تصویب صورتهای مالی امکانپذیر نیست؛ این موضع در نهایت به اعلام تنفس و عدم تصویب صورتهای مالی در شرایط موجود منجر شد.
پایان غیرمنتظره؛ رئیس مجمع کوتاه نیامد، مدیرعامل قهر کرد و جلسه را ترک کرد
در نهایت، رئیس مجمع با تأکید بر اینکه ابهامات اساسی باید ابتدا شفاف و مستند شود، از تصویب صورتهای مالی در شرایط موجود خودداری کرد و اعلام تنفس نمود.
اما ماجرا به همینجا ختم نشد؛ مدیرعامل که اصرار او برای تصویب صورتهای مالی پیش از رفع ابهامات با موافقت رئیس مجمع مواجه نشد، قهر کرد و جلسه مجمع را ترک نمود.
اتفاقی که در کنار مجموعه ابهامات مطرحشده، یک سؤال جدی را پیش روی سهامداران قرار میدهد که چرا مدیرعامل بهجای ارائه اسناد متقن و پاسخ به ابهامات، بر تصویب صورتهای مالی اصرار داشت و در نهایت با عدم پذیرش این درخواست، جلسه را ترک کرد؟
سهامداران منتظر پاسخاند
اکنون اما مجموعهای از پرسشهای مشخص پیش روی مدیریت MMTE و مسئولان ذیربط قرار دارد و به نظر می رسد مطابق گزارش سهامداران و رویکرد جمعی آنان تا زمانی که پاسخ ابهامات چند لایه وضعیت مالکیت و انتقال سهام شرکت آلمانی وابسته به MMTE و مبنای انتقال، پرداختهای چند هزار یورویی مدیرعامل آن ، قراردادهای پنج سال گذشته این شرکت و نیز مبنای شناسایی حدود ۲ هزار میلیارد تومان درآمد شرکت آریا حدید و همچنین حسابهای دریافتنی و پرداختنی این گروه که چندین همت را در حساب های خود نمایش داده است مبادرت به تصویب اسناد و صورت های مالی نخواهند کرد. به گفته نمایندگان سهامداران حقیقی، هرگز تا پیش از ابهامات چندین همتی، صورتهای مالی را تصویب نخواهند کرد تا شفافیت لازم درباره عملکرد و رویکرد های ساختار مدیریت این شرکت مشخص گردد.
اما در پایان، یک سؤال اساسیتر همچنان باقی استچرا مدیرعامل MMTE با وجود این حجم از ابهامات، اصرار داشت صورتهای مالی در همین شرایط تصویب شود؟آیا صرفاً نگرانی از تبعات عدم تصویب، دلیل این اصرار بود یا در پسِ این ابهامات، موضوعات دیگری وجود دارد که هنوز برای سهامداران روشن نشده است؟و مهمتر از همه، آیا در این ابهامات، اطلاعات یا موضوعی وجود دارد که سهامداران نباید از آن مطلع شوند؟
پاسخ این پرسشها البته با حدس و گمان به دست نمیآید؛ پاسخ واقعی تنها زمانی روشن خواهد شد که اسناد، قراردادها، تأییدیهها و جزئیات کامل این ارقام در اختیار مجمع و سهامداران قرار گیرد.







Wednesday, 23 September , 2026